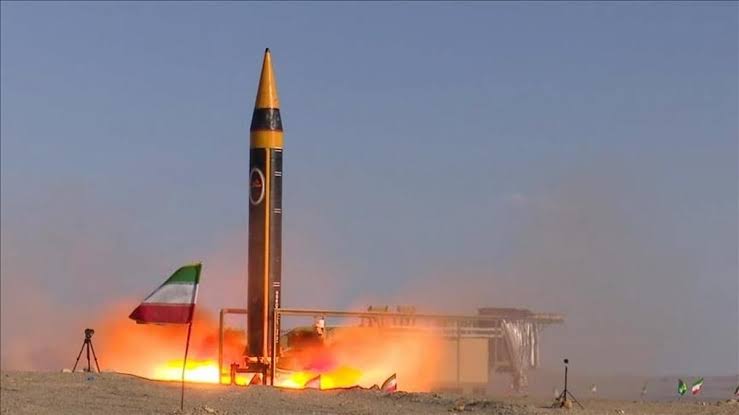
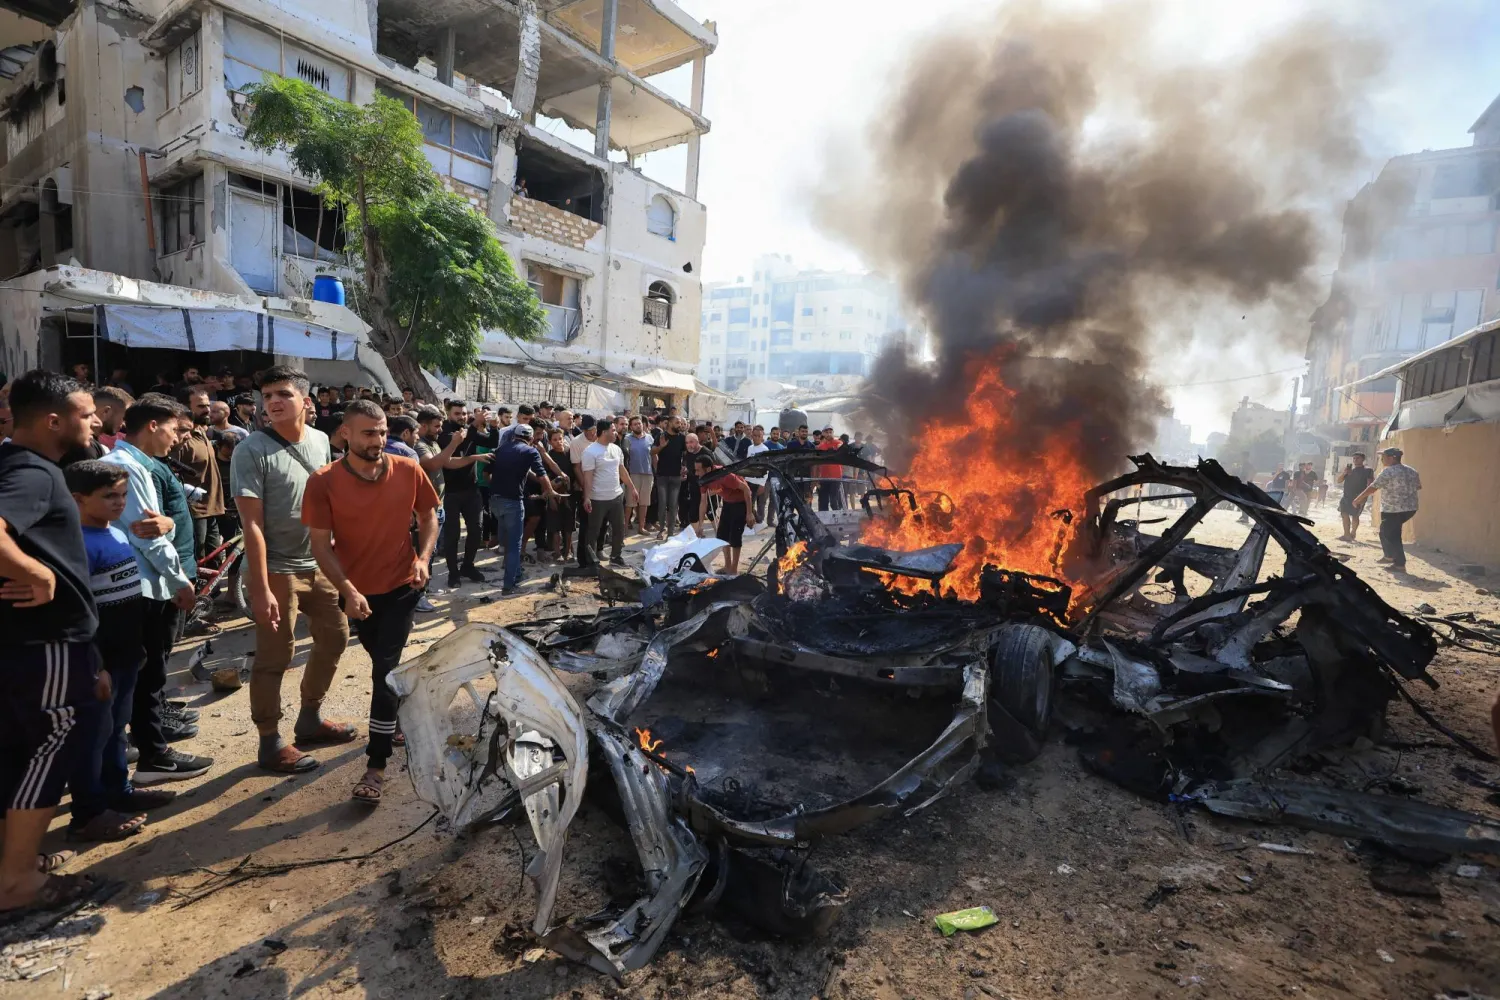

منذ أن شنت الولايات المتحدة وإسرائيل ضربات على إيران في أواخر فبراير 2026، تكبد مصدرو النفط والغاز في الخليج — السعودية والإمارات وقطر والكويت والعراق، وبدرجة أقل البحرين وعُمان — أضراراً اقتصادية جسيمة. وتعود الأسباب الرئيسية إلى شبه إغلاق مضيق هرمز، والهجمات الإيرانية بالصواريخ والطائرات المسيرة على البنية التحتية للطاقة، وخفض الإنتاج القسري، والآثار الثانوية على قطاع الطيران والتجارة وثقة المستثمرين.
يحمل مضيق هرمز عادة نحو خمس النفط المنقول بحراً في العالم وحصة كبيرة من الغاز الطبيعي المسال العالمي. وفي بداية الصراع، انخفضت حركة المرور عبر الممر المائي بأكثر من 95%، مما أدى إلى تعليق شحنات بقيمة نحو 10.7 مليار دولار ووقف معظم الصادرات. وقدرت شركة تحليل السلع كبلر وفايننشال تايمز أن منتجي الخليج خسروا نحو 15.1 مليار دولار من عائدات الطاقة في الأسابيع الأولى وحدها. وحسبت وود ماكينزي إيرادات مبيعات وضرائب النفط المؤجلة بنحو 13.3 مليار دولار للسعودية والعراق والإمارات والكويت والبحرين مجتمعة.
أضرار البنية التحتية والتأثيرات حسب الدولة
فاقمت الأضرار المادية خسائر الصادرات. وقدر محللون في ريستاد إنرجي والوكالة الدولية للطاقة تكاليف إصلاح أكثر من 80 منشأة طاقة تعرضت للضربات بعشرات المليارات من الدولارات، مع بعض التقديرات التي تتراوح بين 25 مليار دولار وأكثر من 50-60 مليار دولار.
تعرضت قطر لبعض أشد الأضرار استدامة. فقد أخرجت الضربات على مجمع رأس لفان الصناعي اثنين من 14 قطاراً للغاز الطبيعي المسال — أي نحو 12.8 مليون طن سنوياً، أو حوالي 17% من الطاقة الإنتاجية. وتوقعت قطر للطاقة خسائر سنوية في الإيرادات بنحو 20 مليار دولار، وقالت إن الإصلاحات الكاملة قد تستغرق من ثلاث إلى خمس سنوات. كما أصيبت منشآت مرتبطة، بما في ذلك مصنع بيرل لتحويل الغاز إلى سوائل التابع لشل. ومع عدم وجود مسار بديل ذي معنى للغاز الطبيعي المسال، كان اقتصاد قطر المعتمد على التصدير معرضاً بشكل خاص. ويتوقع صندوق النقد الدولي الآن انكماشاً بنسبة 15.6% في الناتج المحلي الإجمالي لقطر عام 2026.
شهدت الكويت، التي تفتقر إلى خطوط أنابيب بديلة، انخفاضاً في الصادرات بنحو 80% أو أكثر في ذروة الاضطراب، مع تسجيل بعض الأشهر شحنات نفط خام شبه معدومة لأول مرة منذ عام 1991. وتضررت مصافي ميناء الأحمدي وميناء عبد الله. ويتوقع صندوق النقد الدولي انخفاضاً بنسبة 16.7% في الناتج المحلي الإجمالي للكويت هذا العام. وشهد العراق، حيث يشكل النفط الغالبية العظمى من إيرادات الحكومة، تخفيضات إنتاج مماثلة حادة — من نحو 4.3 مليون برميل يومياً إلى 1.2-1.4 مليون في أسوأ الحالات — وأبلغ عن خسائر بمليارات الدولارات في عائدات التصدير.
كانت السعودية والإمارات في وضع أفضل بفضل مسارات التصدير البديلة. فقد سمح خط أنابيب الشرق-الغرب السعودي إلى ميناء ينبع على البحر الأحمر وخط أنابيب الإمارات إلى الفجيرة بنقل كميات كبيرة متجاوزة هرمز. وكانت خسائر الحجم الأولية كبيرة — انخفض إنتاج السعودية من أكثر من 10 ملايين برميل يومياً نحو نطاق 6-8 ملايين في بعض الأوقات — لكن أسعار النفط المرتفعة (غالباً ما تجاوز خام برنت 100 دولار) عوضت جزئياً أو كلياً انخفاض الكميات في بعض الفترات. ومع ذلك، استوعبت الدولتان ضربات على البنية التحتية: مصافي ومجمعات معالجة سعودية (بما في ذلك منشآت رأس تنورة وأبقيق وخريص وغيرها) ومواقع إماراتية مثل ميناء الفجيرة ورويس ومجمع حبشان للغاز. ويتوقع صندوق النقد الدولي انكماشات بنحو 3.3% للسعودية و3.9% للإمارات عام 2026. وأضافت القطاعات غير النفطية، بما في ذلك الطيران والتجارة (خاصة في الإمارات)، تكاليف إضافية.
تضررت مصفاة البحرين والمنشآت ذات الصلة، مما ساهم في انكماش متوقع بنسبة 11.3% في الناتج المحلي الإجمالي من قبل صندوق النقد الدولي. وكانت عُمان الاستثناء النسبي بين أعضاء مجلس التعاون، مع تعرض محدود وتوقعات نمو إيجابية.
النظرة الاقتصادية الأوسع
في أواخر أكتوبر 2026، وصف صندوق النقد الدولي هذه الفترة بأنها أكبر صدمة نفطية في تاريخ الخليج. ويتوقع انكماشاً بنسبة 4.8% لمجلس التعاون الخليجي ككل عام 2026، مع انخفاض إنتاج قطاع النفط بنحو 14% — أسوأ من الانخفاض خلال جائحة كوفيد-19. وانخفض إنتاج النفط والغاز بين مصدري الخليج المتأثرين من 33 مليون برميل يومياً في فبراير إلى نحو 19 مليون في مايو، مع انخفاض إنتاج قطر بما يصل إلى 86% في نقطة ما. ومن المتوقع أيضاً انكماش الناتج المحلي الإجمالي غير النفطي. ويتوقع الصندوق انتعاشاً حاداً في 2027 إذا خفت حدة الأعمال العدائية وعادت التجارة إلى طبيعتها، لكن الإنتاج التراكمي حتى 2030 من المتوقع أن يظل أقل من مسارات ما قبل الحرب، مما يشير إلى ندوب دائمة.
اعتباراً من منتصف إلى أواخر أكتوبر 2026، تعافت تدفقات النفط الخام من المنطقة بشكل كبير في فترات من خلال مزيج من خطوط الأنابيب والتحويلات من سفينة إلى سفينة بمساعدة القوات الأمريكية وإعادة فتح جزئية للمضيق. ومع ذلك، تظل صادرات المنتجات المكررة أقل بكثير من المستويات الطبيعية، وتبقى تكاليف التأمين والشحن مرتفعة، وتستمر الهجمات على السفن. وتظل أسعار النفط مرتفعة.
لم تكن الخسائر موحدة. فقد خفف المنتجون الذين يمتلكون بنية تحتية بديلة بعض أضرار الإيرادات من خلال الأسعار الأعلى، بينما يواجه أولئك المعتمدون كلياً على هرمز — خاصة قطاع الغاز الطبيعي المسال في قطر وصادرات النفط في الكويت والعراق — ضربات أكثر ديمومة من كل من الكميات المفقودة وجداول الإصلاح متعددة السنوات. وقد أبرزت هذه الفترة القيمة الاستراتيجية لمسارات التصدير البديلة وقابلية البنية التحتية للطاقة المركزة في الخليج للضرر.